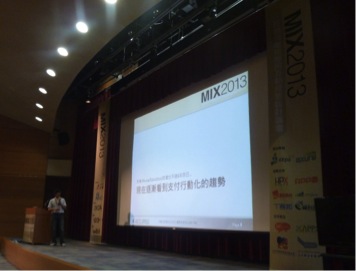
在「行動與電視應用互動經驗設計論壇」(MIX 2013)中,第二位登場的是國內雲端化的自助報名和售票服務平台業者-盈科泛利股份有限公司(Accuvally Inc.)的營運長暨創辦人謝耀輝。
謝耀輝營運長在40分鐘的時間裡,精采地分享國內外約15個行動支付與社交支付的應用案例,說明在個人資訊安全確認的前提下,各種行動支付平台應用皆需跟消費者個人生活行為連結,最後針對國內第三方支付的發展期許在法令限制外的業界各方看法。
作為國內的電子票券網路平台,「活動通Accupass」從一開始只提供電子票券到需架接售票付款到最後電子票券提供的過程裡,發現國內行動支付的金流串接並不如想像中容易。然而,智慧型手機普及不過五、六年的時間,卻改變一般使用者對網路的習慣性,甚至在行動生活化後,逐漸也看到支付行動化的需求。
從「行動支付」與「社交支付」,進行兩種小額支付的現況探索。
「行動支付」主要是透過智慧型行動裝置作為款項支付平台,例如國外著名的Paypal手機版的支付方式是只要有帳號,就可以透過email或手機互碰等方式付款,甚至英文版的Paypal還能以支票作為付款選擇,而中國大陸幾乎每人都會有的「支付寶」帳號,則可以透過手機應用程式作支付寶帳號間的轉帳或手機號碼間的轉帳。
「支付寶」前幾週剛在北京發表的新應用則是透過「手機高音頻」作聲波付款,只要將手機移動到距離收費機10公分內就能做聲波購物付費的功能;而在雅安地震時,更迅速透過支付寶行動App介面新增小額捐款項目,利用衝動性心理作捐款行善化的案例,快速建構捐款的即時性應用模組。其他還有比較有趣的行動支付服務業者如Square是直接將手機轉為刷卡機,直接刷信用卡,原理是在手機的耳機孔安裝一個小型刷卡裝置,然後透過Card Case的行動付款App就能只靠手機就完成刷卡流程。
另一個行動支付平台案例則是我們比較陌生,但卻相當合乎傳統使用行為思考的Dwolla。不仰賴信用卡作為付款機制,而以傳統的銀行間清算系統提供最低的手續費,簡單講是將銀行間的轉帳行為搬到手機上,而商家交易金額如果低於10美金則不需支付手續費,超過10美金則只跟商家收取0.25美金的手續費用,透過手機的驗證,將A帳戶的錢轉帳到B帳戶,透過銀行作資金調度,相當傳統卻又具流暢性的使用經驗值得長期關注。
「社交支付」則不限制一定要透過行動裝置支付,更著重的是與認識親友間的金錢往來互動,像朋友間的交際費用或父母給小孩的零用錢花費,可以直接透過社交平台本身進行,例如透過通訊錄就可以直接付錢給別人,而不需提供銀行帳戶或email,目前透過手機號碼支付的方式已經壟斷大陸約七成的支付;甚至也讓廠商能明白社交間的往來,將其延伸應用為信貸服務等需求了解。
以支付寶的行動應用程式為例,其介面已經囊括許多重要的交際應酬場合費用,從轉帳、繳費、還款、擔保甚至連結婚禮金、玩樂的費用分攤等跟生活息息相關的費用皆可透過一個帳號即時完成,實在令人驚嘆。
另一個可以跟電子商務結合的社交支付案例是Chirpify。這個微型付款服務主要跟Facebook、 Instagram和 Twitter等社群平台合作,只要在網頁留言:Buy,就能讓用戶無需離開社群網站即可順利完成交易。
台灣在2013年3月金管會曾表示可能鬆綁第三方支付金流的經營。所謂的第三方支付,根據MBALIB定義是作為目前主要的網路交易手段和信用中介,最重要的是在網上商家和銀行之間建立起連接,實現第三方監管和技術保障的作用。但起步已經較晚的情況下,如何能在健全法規與商業與生活的應用間建築平衡點還需要產官學界一起努力。